Amiens, France
LINKXO SASU — comparateur d'assurances
Amiens, France
LINKXO SASU — comparateur d'assurances

Pourquoi s’intéresser à des chiffres qui semblent sortir d’un vieux grimoire de mathématiques ? Si tu as déjà ouvert un contrat d’assurance, sache que ces colonnes de chiffres décident en grande partie de ce que tu paies chaque mois. La table de mortalité TD88-90 est un outil statistique qui liste, pour chaque âge, le risque de décéder dans l’année. C’est la boussole des assureurs pour anticiper l’avenir.
Historiquement, la France utilise des tables basées sur des observations réelles. La TD88-90 (T pour Table, D pour Décès) a été conçue à partir des données de l’INSEE collectées entre 1988 et 1990. Elle reflète une époque précise. À cette période, on cherchait à stabiliser les tarifs de la prévoyance après des années de fluctuations. Contrairement aux tables plus anciennes qui ne triaient pas toujours les données par sexe, celle-ci s’est concentrée sur la mortalité française masculine, car les hommes présentaient statistiquement un risque de décès prématuré plus élevé à l’époque.
Aujourd’hui, elle sert de base solide, même si elle semble datée. Elle permet de calculer ce qu’on appelle le risque pur. En gros, c’est l’outil qui aide à transformer un risque humain en une équation financière. Sans elle, impossible pour une compagnie d’équilibrer ses comptes entre les primes reçues et les capitaux versés aux bénéficiaires. C’est un peu comme si tu essayais de cuisiner pour 100 personnes sans savoir combien vont réellement s’asseoir à table.
Pour construire une table comme la TD88-90, les statisticiens ne font pas de la divination. Ils utilisent l’actuariat, une science qui mélange statistiques et finance. On part d’une population de référence (ici, les Français recensés autour de 1990) et on observe combien de personnes de 30 ans, 45 ans ou 70 ans sont décédées sur une période donnée.
Le calcul actuariel repose sur une formule simple en apparence : le quotient de mortalité. Concrètement, si sur 10 000 personnes âgées de 40 ans, 20 décèdent dans l’année, la probabilité de décès à cet âge est de 0,002. On répète ce calcul pour chaque année d’âge, de 0 à plus de 100 ans. On obtient ainsi une courbe qui grimpe logiquement avec le temps. Les actuaires appliquent ensuite un lissage pour éviter les « bosses » statistiques dues à des événements isolés (comme une mauvaise grippe hivernale une année précise).
Ce travail permet de définir l’espérance de vie théorique à un instant T. Il est crucial de comprendre que ces tables sont « statiques ». Elles prennent une photo de la population à un moment donné. C’est là que réside une nuance technique majeure : elles ne prévoient pas que la médecine va s’améliorer dans dix ans, elles constatent l’état de santé de la population entre 1988 et 1990. Pour anticiper le futur, on utilise parfois une table de mortalité prospective, mais la TD88-90 reste une référence pour de nombreux calculs de garanties de base.
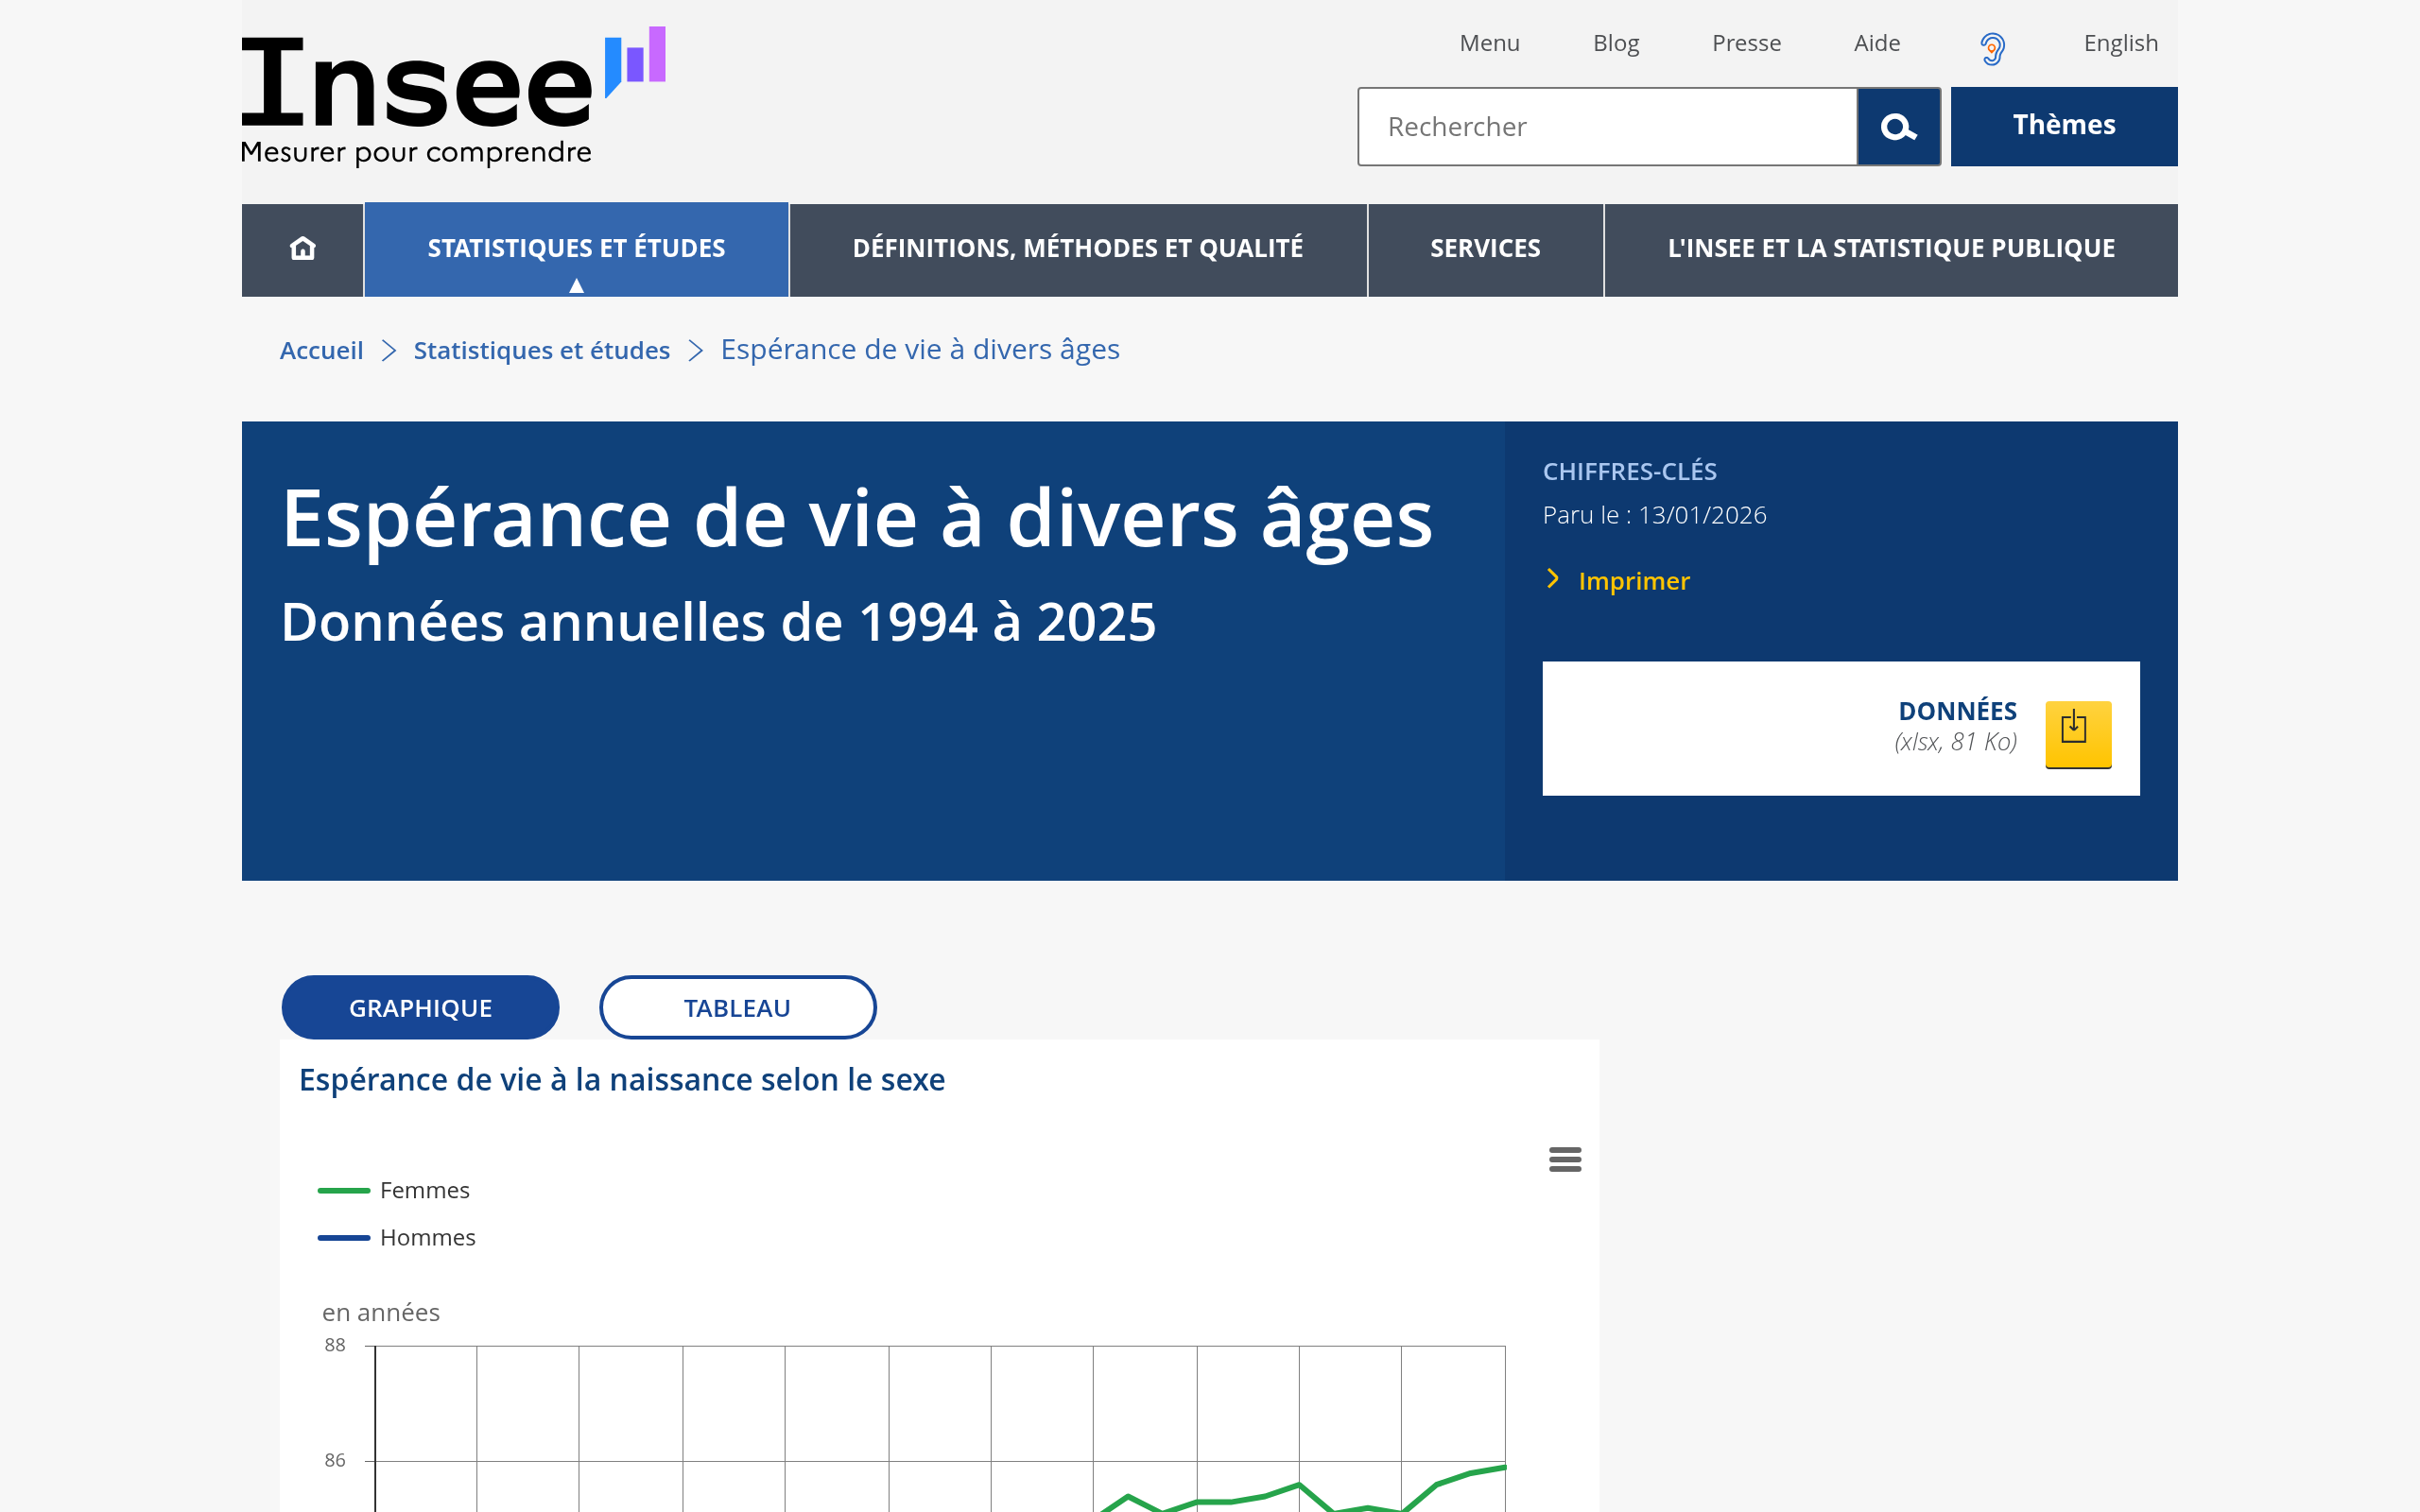
Source : www.insee.fr
Tu te demandes peut-être si ce vieux tableau impacte vraiment ton portefeuille ? La réponse est oui. Prenons le cas d’une assurance vie. Si tu souscris un contrat qui inclut une garantie de versement en cas de décès, l’assureur utilise la TD88-90 pour savoir combien il doit te prélever pour couvrir ce risque. Plus le risque de décès est élevé selon la table à ton âge, plus la part « assurance » de ta cotisation augmente.
Dans le domaine de l’assurance dépendance, le calcul est similaire. L’assureur doit estimer combien de temps il devra verser une rente si tu perds ton autonomie. Il croise alors les données de mortalité avec des statistiques de santé. C’est aussi le cas pour la prévoyance d’entreprise. Si un employeur veut garantir un capital à la famille de ses salariés, le tarif de la mutuelle ou du contrat prévoyance sera directement indexé sur ces probabilités. Tu peux d’ailleurs consulter un tableau comparatif mutuelle pour voir comment les tarifs évoluent selon les tranches d’âge, souvent calquées sur ces modèles mathématiques.
Voici quelques exemples où la table intervient directement :
Calcul des rentes viagères : pour savoir quel montant te verser chaque mois jusqu’à la fin de ta vie.
Constitution des provisions : l’argent que l’assureur doit mettre de côté pour être sûr de payer tout le monde.
Tarification des prêts : l’assurance emprunteur se base sur ces mêmes mécanismes de probabilité.
C’est une confusion classique. Si la TD88-90 concerne les décès (D), la TV88-90 est dédiée à la « Vie » (V). Pour faire simple, la table TV est utilisée quand l’assureur a peur que tu vives… trop longtemps ! Ça peut paraître étrange, mais pour une rente, plus tu vis vieux, plus cela coûte cher à la compagnie. La table TV88-90 utilise donc des statistiques basées sur la population féminine, qui a une espérance de vie plus longue.
L’enjeu est financier : utiliser la « mauvaise » table reviendrait à fausser le prix. Si on utilisait une table de décès masculine pour calculer une rente de retraite, on sous-estimerait la durée de paiement et l’assureur ferait faillite. À l’inverse, utiliser une table de longue vie pour une assurance décès pur rendrait les tarifs prohibitifs pour le client. C’est un équilibre permanent entre protection et viabilité économique.
Soyons honnêtes : la France de 1988 n’est plus celle de 2026. Les traitements contre le cancer ont progressé, le tabagisme a évolué et notre mode de vie a changé. La table de mortalité TD88-90 est-elle encore pertinente ? Techniquement, elle est jugée trop « conservatrice » par certains experts. Elle ne reflète pas l’allongement spectaculaire de la vie humaine ces trente dernières années.
Cependant, elle reste utilisée comme référence « plancher » dans certains vieux contrats ou pour des calculs spécifiques de solvabilité. Les régulateurs, comme l’ACPR en France, surveillent de près ces outils. Si tu cherches les meilleures options aujourd’hui, sache que la plupart des nouveaux produits d’assurance vie utilisent désormais des tables plus récentes (comme les TGF05 ou TGH05). Pour y voir clair, tu peux jeter un œil aux meilleures assurances vie en ligne qui proposent souvent des conditions basées sur des modèles actuariels modernisés.
Le risque de garder une table obsolète est double. Pour l’assureur, c’est de mal évaluer ses réserves. Pour toi, c’est de payer une prime qui ne correspond plus à la réalité de ton risque de santé actuel. C’est pourquoi le secteur de l’assurance migre progressivement vers des tables prospectives, qui intègrent une marge de progression de la longévité chaque année.
Oui, elle reste reconnue par le Code des assurances pour certains calculs, bien que les assureurs privilégient des versions plus récentes pour les nouveaux contrats de mutuelle santé ou de prévoyance. Elle sert surtout de base de comparaison historique.
C’est une information qui doit figurer dans les conditions générales ou la notice d’information de ton contrat d’assurance. Cherche les mentions « table de mortalité » ou des codes comme « TGF05 » ou « TD88-90 ».
Pendant longtemps, les tables étaient sexuées car les femmes vivent statistiquement plus longtemps. Toutefois, l’Union européenne a interdit la distinction de tarifs basée sur le sexe en 2012 pour éviter les discriminations. On utilise désormais souvent des tables « unisexes ».
Au final, comprendre ces mécanismes te permet de mieux choisir tes couvertures. Si un conseiller te parle de probabilités ou de garanties de rente, tu sauras que derrière les grands mots, il y a simplement une histoire de statistiques et de prévoyance. N’oublie pas de demander un devis détaillé pour comparer comment ces calculs impactent ton tarif final.


