Assursante.fr
Guides de la complémentaire santé, sources officielles citées et datées. Édité par LINKXO, Corbie (Somme).
Assursante.fr
Guides de la complémentaire santé, sources officielles citées et datées. Édité par LINKXO, Corbie (Somme).

Le marché de l’épargne en France connaît une mutation profonde depuis le 10 février 2026. Les assureurs viennent de publier leurs résultats annuels. Le taux assurance vie moyen sur les supports sécurisés s’établit à 2,63 % selon l’ACPR. Ce niveau, stable par rapport à 2024, permet aux épargnants de retrouver un rendement réel positif : la période de dévalorisation du capital prend fin. Cette actualité concerne plus de 18 millions de ménages, contraints d’arbitrer entre fonds garantis et unités de compte pour optimiser leur capital.
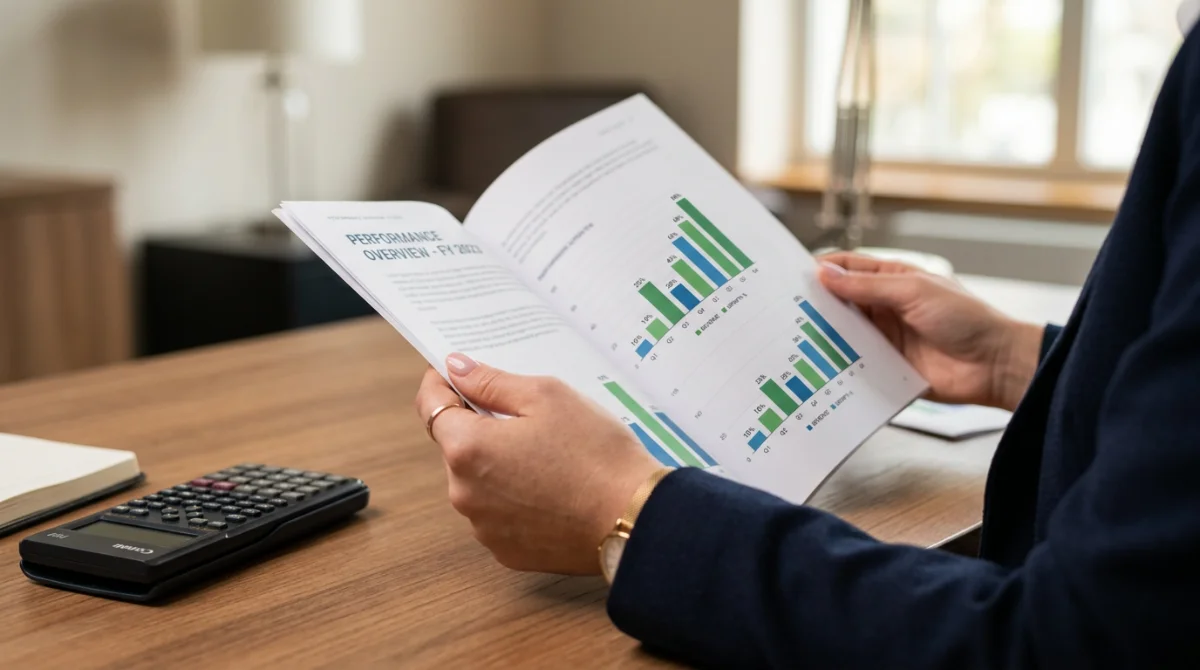
Le rendement moyen des fonds en euros atteint 2,63 % brut pour l’exercice 2025.
Le différentiel avec le Livret A (à 1,7 %) se resserre grâce aux bonus de rendement.
Les prélèvements sociaux de 17,2 % restent le principal poste de friction fiscale.
La provision pour participation aux bénéfices (PPB) a été massivement sollicitée pour soutenir les taux.
Le paysage de l’épargne française franchit un cap symbolique. Au premier trimestre 2026, l’ACPR et France Assureurs confirment la stabilité des supports garantis : le taux assurance vie moyen se maintient à 2,63 %, comme en 2024, avant frais et fiscalité. Cette dynamique provient notamment du renouvellement des portefeuilles obligataires, car les assureurs y intègrent des titres d’État et des dettes privées plus rentables qu’auparavant.
Les données consolidées révèlent une hiérarchie stricte entre les différents acteurs du marché. Si la moyenne nationale se stabilise, les écarts entre les contrats les moins performants (parfois bloqués à 1,50 %) et les références les plus généreuses (dépassant 4 % sous conditions) n’ont jamais été aussi flagrants. Il est utile de consulter un comparatif des performances historiques pour identifier les gestionnaires qui maintiennent une distribution régulière sans sacrifier leurs réserves techniques.
Pour la deuxième année consécutive, le fonds en euros dépasse la hausse des prix car l’inflation reste sous la barre des 2 %. Le rendement réel redevient donc positif, même après déduction des prélèvements sociaux. Un basculement majeur pour les épargnants, qui protègent leur pouvoir d’achat sans risque excessif. Reste que la comparaison avec le Livret A demeure complexe, ce dernier échappant à tout impôt et prélèvement social.
Le bilan 2025 montre une segmentation nette du marché. D’un côté, les acteurs mutualistes et les associations d’épargnants qui affichent des taux souvent supérieurs à 3 % grâce à une gestion plus directe et des frais de structure contenus. De l’autre, les réseaux bancaires traditionnels qui, malgré une force de frappe colossale, servent des rendements parfois décevants sur leurs contrats d’entrée de gamme, souvent lestés par des frais de gestion sur encours importants.
Les structures comme l’Afer ou le Gaipare, ainsi que les courtiers en ligne utilisant Spirica, ont encore une fois dominé le haut du tableau. Plusieurs contrats ont servi des taux de base supérieurs à 3,10 %. Cette performance s’explique par l’absence de frais d’entrée et une politique de redistribution des bénéfices plus agressive. Ces acteurs privilégient souvent la fidélité des assurés en limitant les frais de gestion, ce qui impacte directement la performance nette créditée sur votre relevé annuel.
À l’opposé, les grands réseaux nationaux affichent des résultats plus mitigés. Si certains établissements ont fait l’effort de doper leurs fonds euros pour éviter la fuite des capitaux vers les comptes à terme, la moyenne reste souvent proche de 2,30 %. Le poids historique de leurs portefeuilles, constitués d’obligations anciennes à taux très bas, freine leur capacité de rebond immédiat. Vous devez donc être vigilant sur les conditions de versement qui accompagnent souvent les offres promotionnelles de ces banques.
Toutefois, ne vous laissez pas séduire par les affichages marketing à 4,50 %. En réalité, ces chiffres correspondent presque exclusivement à un taux bonifié. La mécanique est simple : pour obtenir ce rendement exceptionnel sur le fonds euros, l’assureur vous impose d’allouer une part significative de votre versement (souvent 30 à 50 %) vers des unités de compte. C’est donc ici que le bât blesse pour l’épargnant prudent, car ces supports ne bénéficient d’aucune garantie en capital.
En pratique, le bonus de rendement sert d’outil de pilotage aux compagnies. Elles allègent leurs contraintes de fonds propres en orientant les versements vers des supports risqués. Pour l’épargnant, passer de 2,50 % à 4 % sur le fonds euros exige d’accepter des fluctuations sur le reste du contrat. Un calcul précis s’impose : si les marchés actions perdent 10 %, le bonus de 1,5 % sur le fonds garanti ne compensera jamais la perte globale.
La provision pour participation aux bénéfices (PPB) joue un rôle de lissage indispensable. Cette réserve, qui appartient légalement aux assurés, doit être redistribuée sous huit ans. En 2025, de nombreux assureurs ont puisé dans cette cagnotte pour doper artificiellement les taux et rester compétitifs face à la concurrence des livrets. C’est une stratégie de court terme. Un assureur qui vide ses réserves aujourd’hui aura moins de munitions pour soutenir le rendement si les taux obligataires venaient à refluer dans deux ou trois ans.
La confusion entre rendement affiché et gain réel reste fréquente. Le taux annoncé est net de frais de gestion, mais brut de fiscalité. Pour connaître le gain réel, il faut soustraire les prélèvements sociaux de 17,2 %. L’administration fiscale les ponctionne d’ailleurs chaque année sur les intérêts du fonds en euros, quel que soit l’âge du contrat ou vos retraits éventuels.
Les frais de gestion varient habituellement entre 0,50 % et 1 % par an. Sur un rendement brut d’actifs de 3,50 %, si votre contrat prélève 0,80 % de frais, votre rendement net de frais tombe à 2,70 %. C’est ce chiffre qui sert de base au calcul des intérêts. Sur le long terme, un écart de 0,20 % sur les frais de gestion peut représenter plusieurs milliers d’euros de manque à gagner. Il est donc crucial de vérifier ces conditions avant de choisir votre enveloppe de placement.
Prenons un exemple concret. Un taux assurance vie annoncé à 3 % net de frais de gestion subit immédiatement la CSG et la CRDS. Après déduction des 17,2 %, le rendement perçu tombe à 2,48 %. Si vous effectuez un rachat, il faudra également intégrer l’impôt sur le revenu ou le prélèvement forfaitaire unique (PFU), dont le taux dépend de l’ancienneté de votre souscription. Pour une analyse plus fine des mécaniques de performance, vous pouvez consulter les explications détaillées sur le taux assurance vie et ses composantes actuarielles.
Source : www.goodvest.fr
L’avenir de l’assurance vie est étroitement lié aux décisions de la Banque Centrale Européenne (BCE). L’évolution des taux directeurs conditionne la capacité des assureurs à offrir des rendements élevés sur les nouveaux versements. Cependant, l’inertie des stocks obligataires devrait permettre de maintenir des taux stables autour de 2,5 % à 2,8 % pour les deux prochaines années, offrant une visibilité rare dans le domaine financier.
D’un côté, la hausse des taux d’intérêt de 2023-2024 a été une bouffée d’oxygène : elle a permis d’investir massivement dans des obligations d’entreprises de qualité (Investment Grade) offrant des coupons confortables. Tant que les taux longs restent supérieurs à 2,5 %, les fonds en euros continueront de se reconstituer une santé financière robuste. La surveillance de l’OAT 10 ans française reste le meilleur indicateur pour anticiper la tendance des rendements de l’année prochaine.
Le taux du Livret A pourrait baisser avec le reflux de l’inflation. L’assurance vie redevient le support de référence à moyen et long terme. Si vous avez déjà une épargne de précaution, transférer une partie des liquidités vers un bon contrat permet de figer des rendements solides. L’enjeu consiste à équilibrer sécurité et performance, car le capital placé en unités de compte n’est jamais garanti.
Pour l’exercice clos, le taux moyen constaté par les autorités de contrôle s’élève à 2,63 %. Ce chiffre cache cependant de fortes disparités, les meilleurs contrats en ligne dépassant les 3,50 % grâce à des frais réduits et des bonus ciblés.
Sur une base brute, certains contrats font mieux que les 1,7 % du Livret A. Même après prélèvements sociaux de 17,2 %, le rendement net de l’assurance vie reste généralement supérieur. L’avantage de l’assurance vie réside dans l’absence de plafond de versement et ses atouts successoraux.
La PPB sert d’amortisseur. Les assureurs y stockent une partie des bénéfices les bonnes années pour les reverser les années plus difficiles. Cela permet de garantir une stabilité du taux servi aux épargnants et d’éviter des chutes brutales de rémunération.